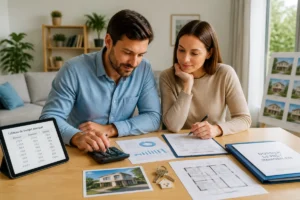
Pour une famille, acheter un logement ne consiste pas seulement à obtenir un crédit correspondant au prix affiché. Le véritable enjeu consiste à préserver un quotidien équilibré après l’acquisition, en tenant compte des revenus, des charges, des enfants et des dépenses imprévues. Une méthode claire permet de construire un budget familial pour un achat immobilier réaliste, puis de préparer sereinement les étapes de la recherche et de l’acquisition.
Cette réflexion rejoint une préoccupation très concrète de nombreux ménages qui souhaitent sécuriser leur logement tout en avançant avec méthode. Avant de visiter des biens, il peut être utile de consulter un guide consacré à acheter un bien immobilier en 2026, afin de structurer le projet et de mieux organiser les décisions à prendre. Le budget constitue le point de départ commun entre la vie familiale et la stratégie d’achat : il aide à définir un prix cohérent, à repérer les frais à anticiper et à éviter les recherches irréalistes.
Commencer par le budget réellement disponible
La première erreur consiste à partir du montant maximal annoncé par une simulation bancaire. Ce chiffre indique une capacité théorique, mais il ne reflète pas toujours la somme qu’une famille peut consacrer chaque mois sans réduire ses dépenses essentielles. Le bon point de départ est le budget observé sur les trois à six derniers mois, relevés bancaires à l’appui.
Il faut additionner les revenus réguliers et durables : salaires nets avant prélèvement à la source, revenus professionnels stabilisés, pensions ou prestations récurrentes. Les primes variables, heures supplémentaires occasionnelles et revenus exceptionnels peuvent être intégrés avec prudence, mais ils ne devraient pas servir à financer la mensualité principale.
En face, les dépenses doivent être classées en trois catégories. Les charges fixes comprennent notamment le loyer actuel, les crédits en cours, les assurances, les pensions versées et les frais de garde. Les dépenses courantes regroupent l’alimentation, les transports, l’énergie, les abonnements et les frais liés aux enfants. Enfin, les dépenses annuelles comme les impôts, les vacances, l’entretien automobile ou les activités sportives doivent être ramenées à un montant mensuel.
Un exemple permet de mesurer la différence entre une estimation rapide et un budget sérieux. Un couple disposant de 4 800 € de revenus mensuels peut avoir 1 650 € de charges récurrentes, 1 050 € de dépenses courantes et 350 € de dépenses annuelles mensualisées. Son reste théorique atteint 1 750 €, mais il serait imprudent de consacrer la totalité de cette somme au logement. Une réserve pour l’épargne, les imprévus et les loisirs doit rester disponible.
Déterminer une mensualité supportable pour la famille
La mensualité immobilière ne se limite pas au remboursement du capital et des intérêts. Elle doit inclure l’assurance emprunteur, les charges de copropriété lorsqu’elles existent, la taxe foncière, l’entretien du logement et, selon le projet, les frais de transport supplémentaires. Pour comparer correctement deux biens, il faut donc raisonner en coût mensuel global.
Une méthode pratique consiste à fixer d’abord le montant que la famille souhaite continuer à épargner chaque mois. Si le budget actuel permet de mettre de côté 500 € et que le projet nécessite de conserver au moins 300 € d’épargne mensuelle, seuls 200 € peuvent raisonnablement être ajoutés à la dépense de logement actuelle. Cette approche est souvent plus fiable qu’un calcul fondé uniquement sur le taux d’endettement.
Dans le cas d’une famille qui paie aujourd’hui 1 100 € de loyer et souhaite préserver 400 € d’épargne mensuelle, une mensualité de crédit de 1 100 € ne signifie pas nécessairement que le coût futur sera identique. En ajoutant 180 € de charges, d’assurance, de taxe foncière mensualisée et d’entretien, le logement pèserait plutôt 1 280 € par mois. Cette différence de 180 € doit apparaître dans la simulation dès le début.
Intégrer tous les frais liés à l’achat immobilier
Le prix de vente n’est qu’une partie du financement. L’acquéreur doit prévoir les frais d’acquisition, dont le montant varie selon la nature et la localisation du bien. Dans l’ancien, ils représentent souvent une enveloppe proche de 7 à 8 % du prix, tandis que le neuf peut relever d’un niveau différent. Le montant exact doit être confirmé au moment du projet auprès du notaire ou du professionnel qui accompagne la transaction.
Il faut également prévoir les frais de garantie, les frais de dossier éventuels, le coût de l’assurance emprunteur et les dépenses liées au déménagement. Une famille qui achète un logement nécessitant des travaux doit distinguer les travaux indispensables dès l’entrée dans les lieux des améliorations pouvant être réalisées plus tard. Cette hiérarchisation évite de sous-estimer le financement initial.
Pour un appartement, les procès-verbaux d’assemblée générale et les travaux votés dans la copropriété peuvent modifier le budget. Pour une maison, la toiture, le chauffage, l’isolation, les clôtures et les équipements extérieurs méritent une estimation séparée. Une enveloppe de sécurité dédiée à l’entretien apporte davantage de visibilité qu’un montant approximatif ajouté à la dernière minute.
Calculer l’apport sans vider l’épargne
L’apport personnel peut couvrir une partie du prix, les frais d’acquisition ou les travaux. Toutefois, mobiliser toute l’épargne disponible fragilise le foyer au moment où les dépenses sont souvent les plus nombreuses. Après la signature, il faut encore financer l’installation, l’ameublement, les réparations éventuelles et les dépenses familiales habituelles.
Une organisation efficace sépare l’épargne en plusieurs poches. La première correspond à l’apport mobilisable. La deuxième constitue une réserve de précaution, destinée aux incidents de revenus ou aux dépenses urgentes. La troisième peut financer les travaux et l’équipement du logement. Cette séparation rend le plan plus lisible et évite de considérer une épargne de sécurité comme une somme disponible pour augmenter le prix d’achat.
Par exemple, une famille disposant de 45 000 € d’épargne pourrait décider de consacrer 25 000 € à l’acquisition, de conserver 12 000 € en réserve et de garder 8 000 € pour le déménagement et les premières dépenses. La répartition dépend de la stabilité des revenus, de la composition du foyer et de l’état du bien, mais le principe reste le même : l’achat doit laisser une marge de manœuvre.
Tester le budget avec plusieurs scénarios
Une seule simulation donne une vision trop étroite. Il est préférable de comparer au moins trois scénarios : un achat dans le budget cible, un projet légèrement supérieur et un projet plus prudent. Pour chaque hypothèse, il faut inscrire le prix du bien, l’apport, la durée du crédit, la mensualité estimée, les frais annexes et l’épargne restante après la signature.
Le test doit aussi intégrer les changements prévisibles dans la vie familiale. Une baisse temporaire de revenus liée à un congé parental, l’arrivée d’un enfant, la fin d’un mode de garde ou le remplacement d’un véhicule peuvent modifier rapidement la capacité mensuelle. Le scénario retenu doit rester viable dans une situation normale, mais aussi absorber une période moins favorable.
Les résultats peuvent être regroupés dans un document simple, avec une ligne par dépense et une colonne par scénario. L’objectif n’est pas d’obtenir une précision illusoire, mais de repérer immédiatement le projet qui consomme toute la marge financière. Une mensualité légèrement plus basse peut parfois préserver plusieurs milliers d’euros de capacité d’épargne sur une année.
Vérifier sa capacité d’achat avant les visites
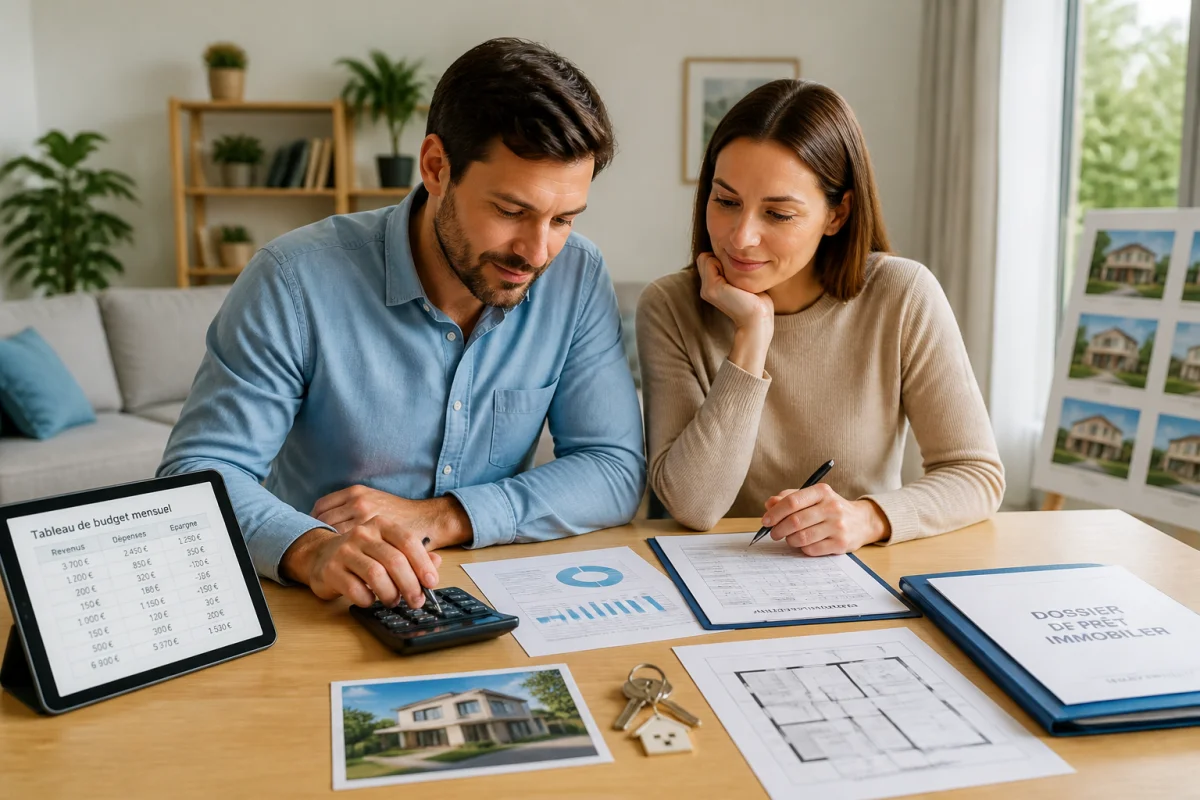
Une fois le budget familial établi, la capacité d’achat doit être confrontée aux critères du financement. Les organismes prêteurs étudient les revenus, les charges, la stabilité professionnelle, les crédits existants, l’apport et la tenue des comptes. Un dossier clair, avec des relevés réguliers et une épargne visible, facilite la compréhension du projet.
Avant de multiplier les visites, il est utile de réunir les justificatifs de revenus, les tableaux d’amortissement des crédits en cours, les relevés d’épargne et les documents liés à la situation familiale. Cette préparation permet d’obtenir une enveloppe plus crédible et d’ajuster la recherche immobilière à une réalité financière vérifiée.
Les aides éventuelles à l’accession ou les dispositifs liés au type de logement doivent être étudiés selon la situation du foyer, la localisation et les règles applicables au moment de la demande. Ils peuvent améliorer le plan de financement, mais ne doivent pas être considérés comme acquis avant validation. Le budget principal doit rester cohérent même si une aide attendue évolue ou n’est finalement pas mobilisable.
Les erreurs qui déséquilibrent le budget familial
La première erreur est de retenir uniquement la mensualité annoncée par un simulateur. La deuxième consiste à oublier les dépenses annuelles, comme les vacances, les assurances réglées en une fois ou les activités des enfants. La troisième est de sous-estimer les travaux parce qu’ils paraissent simples lors d’une visite. Dans chaque cas, le budget semble acceptable sur le papier, puis devient difficile à tenir une fois le logement occupé.
Une autre erreur fréquente consiste à comparer son projet avec celui d’un proche sans tenir compte des différences de revenus, d’âge des enfants, de patrimoine ou de distance domicile-travail. Le bon indicateur n’est pas le prix payé par une autre famille, mais le niveau de vie que le projet permet de conserver.
Enfin, repousser la mise à jour du budget jusqu’à la signature réduit fortement la marge de décision. Le budget doit être révisé après chaque information nouvelle : estimation de travaux, montant de taxe foncière, charges de copropriété, modification du taux d’assurance ou évolution des revenus.
Passer d’un budget maîtrisé à un projet concret
Un budget familial pour un achat immobilier est utile lorsqu’il débouche sur des décisions précises. Il doit permettre de fixer un prix maximum, une mensualité cible, un apport raisonnable et une réserve minimale à préserver. Avec ces quatre repères, les visites deviennent plus pertinentes et les arbitrages plus rapides.
La meilleure décision n’est pas forcément celle qui permet d’acheter le bien le plus cher. C’est celle qui offre à la famille un logement adapté tout en conservant une épargne, une capacité à faire face aux imprévus et une liberté pour les projets futurs. En préparant les chiffres avant les visites, le foyer transforme une envie d’achat en plan d’acquisition solide et lisible.